


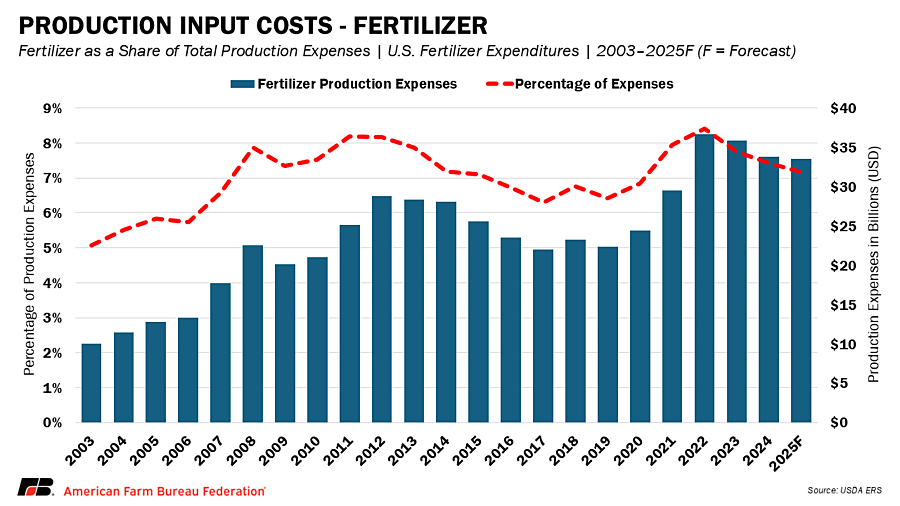
I costi dei fertilizzanti hanno un impatto sempre maggiore sui bilanci delle aziende agricole. In vista-dell'anno agricolo 2022, i prezzi dei fertilizzanti sono saliti a livelli record, spinti dalla scarsità dell'offerta globale, dagli shock energetici e dalle interruzioni del commercio. Quel periodo divenne un punto di svolta nel modo in cui gli agricoltori e i politici consideravano i rischi legati ai fattori produttivi agricoli. I prezzi dei fertilizzanti sono leggermente diminuiti nel 2023 e nel 2024 con la stabilizzazione dei mercati energetici e la ripresa delle catene di approvvigionamento, ma la volatilità dei prezzi è ancora una volta in prima linea.
Mentre i prezzi oggi rimangono al di sotto dei picchi estremi del 2022, i prezzi di diversi fertilizzanti chiave stanno aumentando. I fertilizzanti fosfatici stanno guidando l'aumento, mentre i prodotti a base di azoto mostrano oscillazioni di mese in mese, mentre il potassio è in aumento a causa dei rischi legati alla politica commerciale. Allo stesso tempo, la quota dei fertilizzanti all’interno dei costi totali di produzione agricola non è tornata ai massimi precedenti perché anche altre spese stanno aumentando. Le spese per il bestiame, l’elettricità, il lavoro in contanti, gli interessi, l’affitto e le tasse sulla proprietà sono tra le categorie che mostrano aumenti notevoli nel 2025, aumentando la pressione complessiva sui bilanci delle aziende agricole. Gli agricoltori si trovano ad affrontare una sfida familiare: costruire budget e prendere decisioni sulla semina con mercati dei fertilizzanti imprevedibili. Questo mercato Intel aggiorna gli attuali livelli di prezzo, rivisita i fattori trainanti dei mercati dei fertilizzanti ed esplora il loro significato per la pianificazione agricola del 2026.
Prezzi attuali dei fertilizzanti
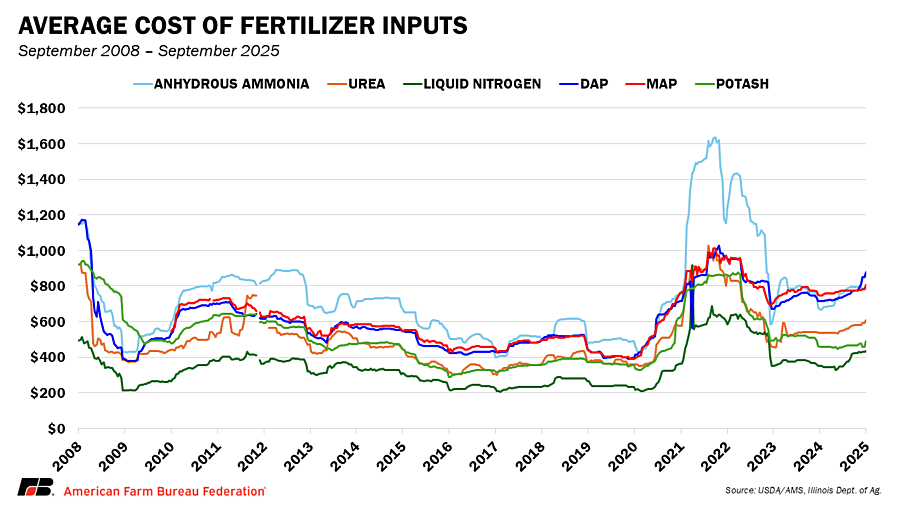
I fosfati hanno avuto l'aumento di prezzo più marcato quest'anno. I prezzi del fosfato diammonico del Golfo (DAP) sono aumentati da circa 583 dollari per tonnellata nel gennaio 2025 a quasi 800 dollari nel mese di agosto. Si tratta di un aumento del 36% in meno di otto mesi, creando nuova tensione per i bilanci delle colture già in difficoltà. Il fosfato monoammonico (MAP) ha seguito una tendenza simile, riflettendo le stesse pressioni sui costi di produzione e sulla disponibilità per l’esportazione.
I mercati dell’azoto sono stati contrastanti ma ancora volatili. I prezzi dell'urea sono aumentati notevolmente durante l'estate prima di diminuire leggermente. Le liquidazioni dell'ammoniaca a Tampa hanno raggiunto circa 487 dollari per tonnellata in agosto e le indicazioni di mercato suggeriscono prezzi più alti a settembre. Le soluzioni di urea e nitrato di ammonio (UAN) hanno mostrato variazioni regionali, con forniture più limitate nelle aree più lontane dagli hub di produzione e dai terminal di importazione, mentre le regioni più vicine alle principali vie di trasporto fluviali o ferroviarie hanno avuto una disponibilità più costante. Queste oscillazioni evidenziano la rapidità con cui i prezzi dell’azoto possono cambiare in risposta al commercio globale e ai mercati del gas naturale.
Anche i prezzi del potassio sono in aumento rispetto allo scorso anno. I valori spot globali oscillano tra i 350 e i 360 dollari per tonnellata, ovvero circa il 21% in più rispetto al 2024. I prezzi all’ingrosso statunitensi sono stati ulteriormente sostenuti dalle preoccupazioni per le azioni tariffarie sulle importazioni canadesi. Attualmente, le importazioni di potassio dal Canada sono soggette a una tariffa del 10%.
Sebbene nessuno di questi prezzi sia così grave come i massimi estremi registrati nel 2022, la direzione al rialzo nel 2025 ricorda che i mercati dei fertilizzanti rimangono in continuo mutamento e sensibili agli sviluppi globali.
Cosa determina i prezzi dei fertilizzanti
Azioni commerciali e politiche
La politica commerciale globale sta influenzando direttamente i mercati dei fertilizzanti. Il 1° luglio l’Unione Europea ha iniziato ad applicare dazi sulle importazioni di fertilizzanti russi. Questa mossa ha reindirizzato le forniture russe verso altri mercati come Brasile, India e potenzialmente Stati Uniti. Lo spostamento ha ridotto la disponibilità in altri mercati e ha sostenuto i prezzi globali.
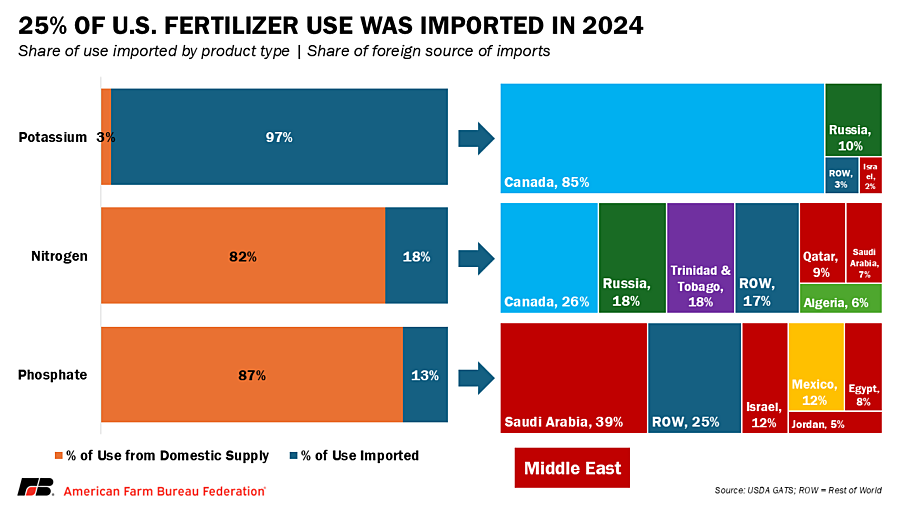
In Nord America, le tariffe statunitensi sulle merci canadesi hanno attirato l’attenzione a causa del potenziale impatto sulla potassa. Il Canada fornisce la stragrande maggioranza delle importazioni di potassio dagli Stati Uniti. Anche senza restrizioni dirette, la percezione del rischio ha aumentato i valori all’ingrosso degli Stati Uniti, creando incertezza per gli acquirenti agricoli.
Anche la Cina ha avuto un ruolo centrale. All’inizio del 2025, il governo cinese ha limitato le esportazioni di fosfato e urea per proteggere le forniture interne. Tali politiche hanno ridotto drasticamente la disponibilità globale e hanno contribuito all’aumento dei prezzi. A luglio, la Cina ha consentito maggiori esportazioni di fertilizzanti dopo aver mantenuto le spedizioni molto limitate. Sebbene ciò abbia aumentato brevemente l’offerta globale, la Cina spesso modifica le sue regole di esportazione con poco preavviso, creando incertezza per acquirenti e venditori in tutto il mondo. Ogni cambiamento politico si ripercuote rapidamente sui prezzi internazionali e, infine, sui bilanci agricoli.
Rischi strutturali dell'offerta
È importante sottolineare che i mercati dei fertilizzanti sono influenzati non solo da shock a breve-termine ma anche da rischi strutturali a lungo-termine. Il settore è altamente concentrato: un piccolo numero di paesi domina la produzione di azoto, fosfato e potassio, lasciando le catene di approvvigionamento esposte a perturbazioni geopolitiche o logistiche. Gli investimenti in nuova capacità di ammoniaca sono concentrati in paesi con gas a basso-costo e in hub di decarbonizzazione come Stati Uniti, Qatar e Nigeria. L’Europa, al contrario, ha visto la chiusura permanente degli impianti di fertilizzanti a causa degli elevati costi energetici.
L'offerta di potassio è concentrata solo in poche regioni, con Canada, Russia e Bielorussia che rappresentano oltre i due-terzi delle esportazioni mondiali. La produzione di fosfato è dominata da Marocco, Cina e Arabia Saudita. Per quanto riguarda l’azoto, la fornitura di gas naturale (che è un componente chiave nei fertilizzanti azotati) rimane il collo di bottiglia critico. Queste dinamiche strutturali fanno sì che gli eventi geopolitici, dalle sanzioni alla Russia ai disordini in Medio Oriente, abbiano impatti enormi sui costi dei fattori di produzione agricoli in tutto il mondo.

Pressioni geopolitiche: Russia, Ucraina e Medio Oriente
Il conflitto Russia-Ucraina rimane uno scenario determinante per il commercio di fertilizzanti. La Russia è uno dei principali esportatori di azoto, fosfato e potassio, mentre la Bielorussia, allineata con la Russia, è un altro importante fornitore di potassio. Le sanzioni e le restrizioni alle spedizioni da altri paesi continuano a complicare il commercio. Sebbene la Russia abbia dirottato i fertilizzanti verso mercati come Brasile e India, le esportazioni di ammoniaca restano inferiori di oltre l'80% ai livelli pre-della guerra. La produzione interna dell’Ucraina è stata gravemente interrotta, riducendo ulteriormente la disponibilità globale. L'Ucraina produce tipicamente fertilizzanti a base di azoto-, in particolare nitrato di ammonio, urea-nitrato di ammonio (UAN) e urea.
In Medio Oriente, le crescenti tensioni tra Israele e Iran hanno aumentato il rischio di disordini regionali. L’area è fondamentale per la produzione globale di gas naturale e ammoniaca, oltre a contenere rotte marittime come il Canale di Suez che collegano i produttori di fertilizzanti del Nord Africa e del Golfo con acquirenti europei e americani. Anche il Marocco e l’Arabia Saudita stanno espandendo la capacità di fosfato, rendendo la regione ancora più importante per la sicurezza dell’approvvigionamento globale. Qualsiasi instabilità che interrompa questi flussi può amplificare le pressioni sui prezzi che gli agricoltori già affrontano.
Mercati energetici
L’energia rimane un fattore critico nei prezzi dei fertilizzanti perché il gas naturale è la principale materia prima per i fertilizzanti azotati. Negli Stati Uniti, si prevede che i prezzi del gas naturale aumenteranno verso la fine del 2025 e il 2026 con l’aumento della capacità di esportazione di gas naturale liquefatto. Ciò significa che il costo di base per la produzione di ammoniaca, urea e UAN è più elevato rispetto all’inizio del 2024, quando il gas era relativamente economico.
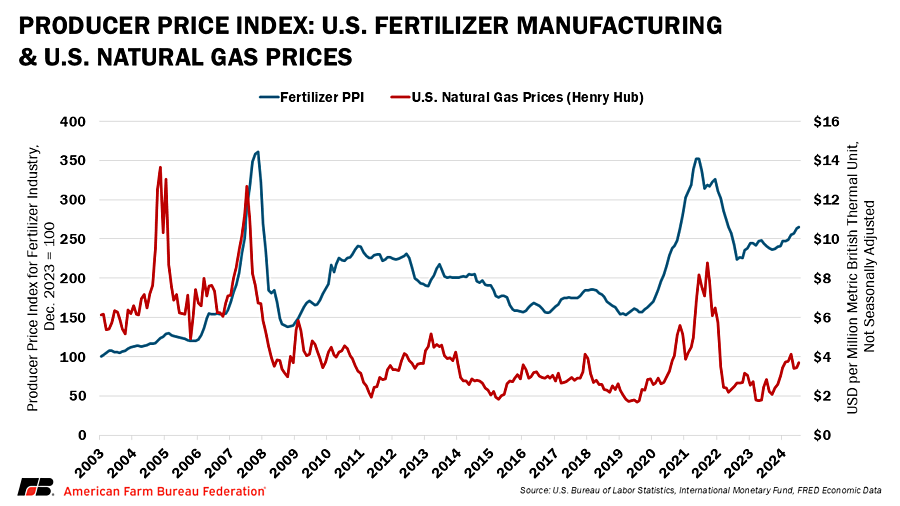
In Europa, i prezzi del gas naturale sono ben al di sotto dei livelli di crisi del 2022, ma rimangono ancora volatili. Le condizioni meteorologiche, i livelli di stoccaggio e le spedizioni di gas naturale liquefatto (GNL) influenzano tutti i prezzi. Un inverno freddo o interruzioni nella fornitura di GNL potrebbero rapidamente spingere al rialzo i prezzi del gas europeo, costringendo i produttori ad aumentare i prezzi dell’ammoniaca e dell’urea che affluiscono nel mercato globale.
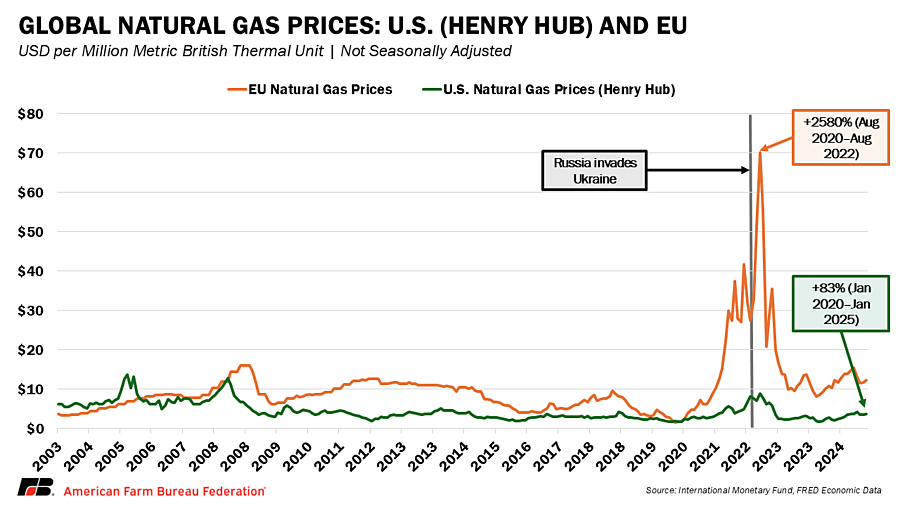
Nel loro insieme, il conflitto geopolitico, le restrizioni commerciali e l’aumento dei costi energetici spiegano perché i mercati dei fertilizzanti rimangono elevati e volatili nonostante l’assenza dello shock energetico estremo del 2022.
Impatto sugli agricoltori
Il ritorno dell’aumento dei prezzi dei fertilizzanti ha conseguenze dirette sulle finanze agricole. Alla fine del 2025, i costi dei fertilizzanti tendono a superare i livelli dello scorso anno e si prevede che rimarranno elevati fino al 2026. Questo aumento arriva in un momento in cui le entrate dei raccolti si stanno riducendo, soprattutto nelle principali colture a filari, lasciando agli agricoltori margini più sottili, persino negativi.
Si prevede che anche la volatilità costituirà una caratteristica distintiva dei prossimi mesi. Le oscillazioni stagionali nei mercati del gas naturale durante l’inverno, insieme al cambiamento delle politiche di esportazione cinesi, creeranno probabilmente ulteriore incertezza sui prezzi nel quarto trimestre del 2025 e nel primo trimestre del 2026. I mercati possono cambiare direzione rapidamente, rendendo difficile per i produttori anticipare con certezza i costi di produzione.
Questi costi più elevati dei fertilizzanti vanno oltre le decisioni di acquisto individuali e si collegano direttamente alle tendenze più ampie del reddito agricolo. Le proiezioni dell’USDA mostrano che le spese di produzione complessive aumenteranno nel 2025, con fertilizzanti e calce che rappresentano il 7% delle spese di produzione. Allo stesso tempo, i ricavi dei raccolti stanno diminuendo, una dinamica che aggrava la pressione finanziaria sugli agricoltori. Il risultato è una riduzione estrema dei margini, più pronunciata per le colture in filari, dove il fabbisogno di nutrienti e i costi di produzione per acro sono più elevati.
L’effetto combinato di maggiori spese e minori entrate contribuisce ad avvertire segnali di stress nell’economia agricola. Anche se le condizioni differiscono a seconda delle regioni e dei prodotti di base, il modello generale è chiaro: gli agricoltori stanno entrando in un altro anno in cui mercati volatili e margini ristretti, o negativi, riducono la loro capacità di far fronte all’aumento dei costi.
Conclusione
I mercati dei fertilizzanti nel 2025 appaiono diversi rispetto al 2022, ma trasmettono lo stesso messaggio agli agricoltori: i costi dei fattori di produzione rimangono altamente volatili. Invece di essere guidati principalmente da carenze energetiche e colli di bottiglia nei trasporti marittimi, gli aumenti di oggi sono radicati nell’incertezza commerciale, nelle tendenze del gas naturale e nei conflitti regionali. La concentrazione dell’offerta in una manciata di paesi significa che il rischio geopolitico è diventato una caratteristica permanente dei mercati dei fertilizzanti. I mercati dei fertilizzanti illustrano come la geopolitica globale influenzi direttamente i profitti degli agricoltori statunitensi. La guerra in Ucraina continua a limitare le esportazioni affidabili, mentre le tensioni in Medio Oriente aggiungono rischi alle forniture globali di fosfato e gas naturale. Per l’economia agricola, l’anno a venire preannuncia un altro periodo di margini ristretti, o negativi, modellati tanto dai costi dei fattori di produzione quanto dal calo dei prezzi dei raccolti. Si prevede che la combinazione di spese più elevate e ricavi agricoli più deboli peserà sul reddito agricolo netto complessivo, in particolare per i produttori di colture a filari. I fertilizzanti rimangono una delle spese più grandi e volatili per la produzione agricola, il che significa che anche modeste oscillazioni dei prezzi possono alterare le prospettive di redditività.


